Domain aufschlagzünder.de kaufen?
Wir ziehen mit dem Projekt
aufschlagzünder.de um.
Sind Sie am Kauf der Domain
aufschlagzünder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufschlagzünder.de kaufen?
Wann ist das Ende eines Geschäftsjahres?
Das Ende eines Geschäftsjahres variiert je nach Unternehmen und Branche. In den meisten Fällen entspricht das Ende des Geschäftsjahres dem Kalenderjahr, also dem 31. Dezember. Einige Unternehmen haben jedoch ein abweichendes Geschäftsjahr, das zum Beispiel am 30. Juni endet. Das Ende des Geschäftsjahres ist wichtig, um Bilanzen zu erstellen, Steuern zu berechnen und Geschäftsziele zu überprüfen. Es dient auch als Zeitpunkt, um neue Strategien für das kommende Jahr zu planen. **
Wie berechne ich das Eigenkapital am Ende des Geschäftsjahres?
Um das Eigenkapital am Ende des Geschäftsjahres zu berechnen, musst du zuerst das Eigenkapital zu Beginn des Jahres kennen. Dann addierst du den Gewinn oder ziehst den Verlust des Geschäftsjahres hinzu. Anschließend berücksichtigst du mögliche Einlagen oder Entnahmen der Eigentümer während des Jahres. Zuletzt subtrahierst du mögliche Dividendenzahlungen an die Eigentümer. Das Ergebnis ist das Eigenkapital am Ende des Geschäftsjahres. **

Ähnliche Suchbegriffe für Geschäftsjahres
Top-Angebote
Produkte zum Begriff Geschäftsjahres:
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann der gesamte Gewinn eines Geschäftsjahres zur Selbstfinanzierung verwendet werden?
Kann der gesamte Gewinn eines Geschäftsjahres zur Selbstfinanzierung verwendet werden? Dies hängt von verschiedenen Faktoren ab, wie z.B. den finanziellen Bedürfnissen des Unternehmens, den geplanten Investitionen, Steuerverpflichtungen und anderen Verpflichtungen. Es ist wichtig, eine ausgewogene Entscheidung zu treffen, um sicherzustellen, dass genügend Mittel für laufende Betriebskosten und zukünftige Investitionen vorhanden sind. Eine sorgfältige Finanzplanung und -analyse sind entscheidend, um die beste Verwendung des Gewinns zu bestimmen und das langfristige Wachstum des Unternehmens zu unterstützen. Letztendlich sollte die Entscheidung, wie viel Gewinn zur Selbstfinanzierung verwendet wird, im Einklang mit den langfristigen Zielen und der finanziellen Gesundheit des Unternehmens stehen. **
-
Wie wird am Ende eines Geschäftsjahres der Restwert eines Anlagegutes ermittelt?
Am Ende eines Geschäftsjahres wird der Restwert eines Anlagegutes in der Regel durch Abschreibungen ermittelt. Dabei wird der ursprüngliche Anschaffungswert des Anlagegutes um die kumulierten Abschreibungen reduziert. Die Abschreibungsmethode, wie beispielsweise die lineare Abschreibung oder die degressive Abschreibung, beeinflusst maßgeblich die Höhe des Restwerts. Der Restwert gibt an, wie viel das Anlagegut am Ende seiner Nutzungsdauer noch wert ist und wird für die Bilanzierung und Bewertung des Unternehmensvermögens wichtig. Es ist wichtig, den Restwert korrekt zu ermitteln, um eine realistische Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie erstellt man eine Schlussbilanz für ein Unternehmen am Ende des Geschäftsjahres?
Um eine Schlussbilanz für ein Unternehmen am Ende des Geschäftsjahres zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst und bewertet werden. Anschließend werden die Aktiva von den Passiva abgezogen, um den Eigenkapitalwert zu ermitteln. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens zum Ende des Geschäftsjahres. **
-
Wie beeinflusst die Festlegung des Geschäftsjahres eines Unternehmens seine finanzielle Berichterstattung und Steuerplanung?
Die Festlegung des Geschäftsjahres beeinflusst die finanzielle Berichterstattung, da sie bestimmt, wann das Unternehmen seine Jahresabschlüsse erstellt und veröffentlicht. Dies kann Auswirkungen auf die Wahrnehmung der finanziellen Leistung des Unternehmens durch Investoren und Gläubiger haben. In Bezug auf die Steuerplanung kann die Festlegung des Geschäftsjahres Auswirkungen auf die Steuerzahlungen des Unternehmens haben, da sie bestimmt, wann das Unternehmen seine Steuererklärungen einreicht und Steuern zahlt. Darüber hinaus kann die Wahl des Geschäftsjahres auch die Möglichkeit des Unternehmens beeinflussen, von steuerlichen Vorteilen oder Anreizen zu profitieren. **

Wie werden die finanziellen Ergebnisse des Unternehmens am Ende des Geschäftsjahres zusammengefasst und dargestellt?
Die finanziellen Ergebnisse des Unternehmens werden am Ende des Geschäftsjahres in einem Jahresabschluss zusammengefasst. Dieser beinhaltet die Gewinn- und Verlustrechnung, die Bilanz sowie den Anhang. Die Ergebnisse werden anschließend von einem Wirtschaftsprüfer geprüft und veröffentlicht. **
Was sind die grundlegenden Schritte für Abschlussbuchungen am Ende eines Geschäftsjahres in der Buchhaltung?
Die grundlegenden Schritte für Abschlussbuchungen am Ende eines Geschäftsjahres in der Buchhaltung sind: 1. Abschluss der Konten durch Übertragung der Salden auf das Eigenkapitalkonto. 2. Erstellung der Gewinn- und Verlustrechnung sowie der Bilanz. 3. Durchführung von Abschreibungen, Rückstellungen und eventuellen Korrekturen. **
Top-Angebote
Produkte zum Begriff Geschäftsjahres:
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist das Ende eines Geschäftsjahres?
Das Ende eines Geschäftsjahres variiert je nach Unternehmen und Branche. In den meisten Fällen entspricht das Ende des Geschäftsjahres dem Kalenderjahr, also dem 31. Dezember. Einige Unternehmen haben jedoch ein abweichendes Geschäftsjahr, das zum Beispiel am 30. Juni endet. Das Ende des Geschäftsjahres ist wichtig, um Bilanzen zu erstellen, Steuern zu berechnen und Geschäftsziele zu überprüfen. Es dient auch als Zeitpunkt, um neue Strategien für das kommende Jahr zu planen. **
-
Wie berechne ich das Eigenkapital am Ende des Geschäftsjahres?
Um das Eigenkapital am Ende des Geschäftsjahres zu berechnen, musst du zuerst das Eigenkapital zu Beginn des Jahres kennen. Dann addierst du den Gewinn oder ziehst den Verlust des Geschäftsjahres hinzu. Anschließend berücksichtigst du mögliche Einlagen oder Entnahmen der Eigentümer während des Jahres. Zuletzt subtrahierst du mögliche Dividendenzahlungen an die Eigentümer. Das Ergebnis ist das Eigenkapital am Ende des Geschäftsjahres. **
-
Kann der gesamte Gewinn eines Geschäftsjahres zur Selbstfinanzierung verwendet werden?
Kann der gesamte Gewinn eines Geschäftsjahres zur Selbstfinanzierung verwendet werden? Dies hängt von verschiedenen Faktoren ab, wie z.B. den finanziellen Bedürfnissen des Unternehmens, den geplanten Investitionen, Steuerverpflichtungen und anderen Verpflichtungen. Es ist wichtig, eine ausgewogene Entscheidung zu treffen, um sicherzustellen, dass genügend Mittel für laufende Betriebskosten und zukünftige Investitionen vorhanden sind. Eine sorgfältige Finanzplanung und -analyse sind entscheidend, um die beste Verwendung des Gewinns zu bestimmen und das langfristige Wachstum des Unternehmens zu unterstützen. Letztendlich sollte die Entscheidung, wie viel Gewinn zur Selbstfinanzierung verwendet wird, im Einklang mit den langfristigen Zielen und der finanziellen Gesundheit des Unternehmens stehen. **
-
Wie wird am Ende eines Geschäftsjahres der Restwert eines Anlagegutes ermittelt?
Am Ende eines Geschäftsjahres wird der Restwert eines Anlagegutes in der Regel durch Abschreibungen ermittelt. Dabei wird der ursprüngliche Anschaffungswert des Anlagegutes um die kumulierten Abschreibungen reduziert. Die Abschreibungsmethode, wie beispielsweise die lineare Abschreibung oder die degressive Abschreibung, beeinflusst maßgeblich die Höhe des Restwerts. Der Restwert gibt an, wie viel das Anlagegut am Ende seiner Nutzungsdauer noch wert ist und wird für die Bilanzierung und Bewertung des Unternehmensvermögens wichtig. Es ist wichtig, den Restwert korrekt zu ermitteln, um eine realistische Darstellung des Unternehmensvermögens zu gewährleisten. **
Ähnliche Suchbegriffe für Geschäftsjahres
-
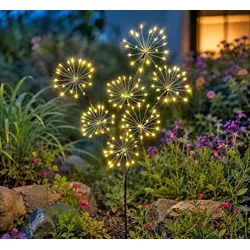
LED-Gartenstecker »Feuerwerk«Funkelnde Lichtakzente für Garten und Terrasse Wenn die Dämmerung einsetzt, entfaltet der LED-Gartenstecker »Feuerwerk« seine besondere Wirkung. Die filigranen Drahtblumen erinnern an ein eingefrorenes Feuerwerk aus Licht und setzen stimmungsvolle Akzente in Beeten, Pflanzgefäßen oder entlang von Wegen. Dabei sorgt das warmweiße Licht für eine angenehme Atmosphäre. Individuell formbar und vielseitig dekorierbar Die feinen Metalläste und Drahtzweige lassen sich nach Belieben biegen und ausrichten. Dadurch entsteht immer wieder ein neues Erscheinungsbild, das sich harmonisch in unterschiedliche Garten- und Dekorationsstile einfügt. Auch auf Terrassen, Balkonen oder bei festlichen Anlässen wird der Gartenstecker zu einem besonderen Blickfang. Warmes Licht für das ganze Jahr Insgesamt 140 warmweiße LEDs verteilen sich auf sieben filigrane Lichtblumen und erzeugen ein eindrucksvolles Funkeln. Der wettergeschützte Betrieb ermöglicht den Einsatz im Außenbereich, sodass der Gartenstecker sowohl in den Sommermonaten als auch in der Advents- und Weihnachtszeit für stimmungsvolle Lichtmomente sorgt. Dekorativer LED-Gartenstecker in Feuerwerk-Optik 140 warmweiße LEDs für stimmungsvolles Licht Filigrane Drahtblumen mit funkelnder Wirkung Äste und Drähte individuell formbar Für Garten, Terrasse, Balkon und Pflanzgefäße geeignet Ideal für Sommerabende, Feste und Weihnachtsdekorationen Inklusive Outdoor-Adapter (IP44) Mit 5 m langer Zuleitung Maße: Höhe ca. 70 cm plus Erdspieß (ca. 12 cm) Material: Kunststoff und Metall Beleuchtung: 140 warmweiße LEDs Schutzart: IP44 Lieferumfang: LED-Gartenstecker »Feuerwerk« mit Outdoor-Adapter und Erdspieß14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Schlussbilanz für ein Unternehmen am Ende des Geschäftsjahres?
Um eine Schlussbilanz für ein Unternehmen am Ende des Geschäftsjahres zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst und bewertet werden. Anschließend werden die Aktiva von den Passiva abgezogen, um den Eigenkapitalwert zu ermitteln. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens zum Ende des Geschäftsjahres. **
-
Wie beeinflusst die Festlegung des Geschäftsjahres eines Unternehmens seine finanzielle Berichterstattung und Steuerplanung?
Die Festlegung des Geschäftsjahres beeinflusst die finanzielle Berichterstattung, da sie bestimmt, wann das Unternehmen seine Jahresabschlüsse erstellt und veröffentlicht. Dies kann Auswirkungen auf die Wahrnehmung der finanziellen Leistung des Unternehmens durch Investoren und Gläubiger haben. In Bezug auf die Steuerplanung kann die Festlegung des Geschäftsjahres Auswirkungen auf die Steuerzahlungen des Unternehmens haben, da sie bestimmt, wann das Unternehmen seine Steuererklärungen einreicht und Steuern zahlt. Darüber hinaus kann die Wahl des Geschäftsjahres auch die Möglichkeit des Unternehmens beeinflussen, von steuerlichen Vorteilen oder Anreizen zu profitieren. **
-
Wie werden die finanziellen Ergebnisse des Unternehmens am Ende des Geschäftsjahres zusammengefasst und dargestellt?
Die finanziellen Ergebnisse des Unternehmens werden am Ende des Geschäftsjahres in einem Jahresabschluss zusammengefasst. Dieser beinhaltet die Gewinn- und Verlustrechnung, die Bilanz sowie den Anhang. Die Ergebnisse werden anschließend von einem Wirtschaftsprüfer geprüft und veröffentlicht. **
-
Was sind die grundlegenden Schritte für Abschlussbuchungen am Ende eines Geschäftsjahres in der Buchhaltung?
Die grundlegenden Schritte für Abschlussbuchungen am Ende eines Geschäftsjahres in der Buchhaltung sind: 1. Abschluss der Konten durch Übertragung der Salden auf das Eigenkapitalkonto. 2. Erstellung der Gewinn- und Verlustrechnung sowie der Bilanz. 3. Durchführung von Abschreibungen, Rückstellungen und eventuellen Korrekturen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.